Lorsqu’on souhaite devenir propriétaire d’une maison neuve, deux solutions peuvent notamment se présenter : acheter un logement neuf sur plan dans le cadre d’une VEFA (Vente en l’État Futur d’Achèvement) ou faire construire sa maison avec un CCMI (Contrat de Construction de Maison Individuelle). Si ces deux contrats permettent d’acquérir un logement neuf, ils correspondent à des projets et à des niveaux de personnalisation très différents.
Alors, quelle différence entre VEFA et CCMI ? Quels sont les avantages et les limites de chaque solution ? Et surtout, quel contrat choisir pour son projet immobilier ?
VEFA et CCMI : de quoi parle-t-on ?
La VEFA concerne principalement l’achat d’un logement neuf auprès d’un promoteur immobilier. L’acquéreur achète un bien qui n’est pas encore construit ou dont la construction est en cours. Il peut donc choisir son logement à partir de plans et d’une notice descriptive, avant d’en devenir propriétaire au fur et à mesure de l’avancement du chantier.
Le CCMI, quant à lui, est le contrat généralement utilisé lorsqu’un particulier fait construire une maison individuelle. Le projet est défini avec un constructeur, qui prend en charge la construction de la maison selon les caractéristiques prévues au contrat. Le terrain peut être acheté séparément ou dans le cadre d’une opération comprenant terrain et maison.
La première différence est donc assez simple : la VEFA correspond à l’achat d’un logement neuf auprès d’un promoteur, tandis que le CCMI encadre la construction d’une maison individuelle pour un particulier.
VEFA vs CCMI : un projet immobilier différent
Le choix entre VEFA et CCMI dépend avant tout de la manière dont on souhaite réaliser son projet.
Avec une VEFA, l’acheteur choisit généralement un logement parmi un programme immobilier déjà conçu. Les plans, l’architecture de l’immeuble ou du lotissement et les prestations sont en grande partie définis à l’avance.
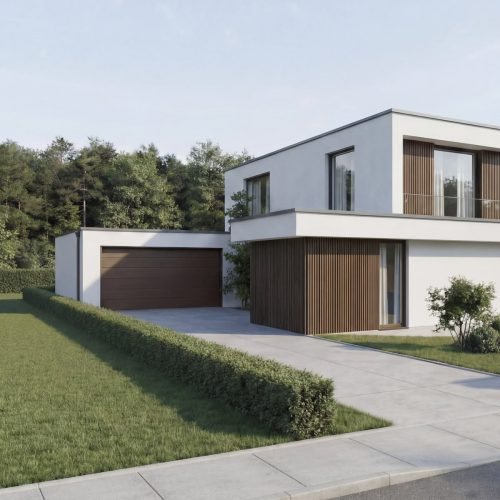
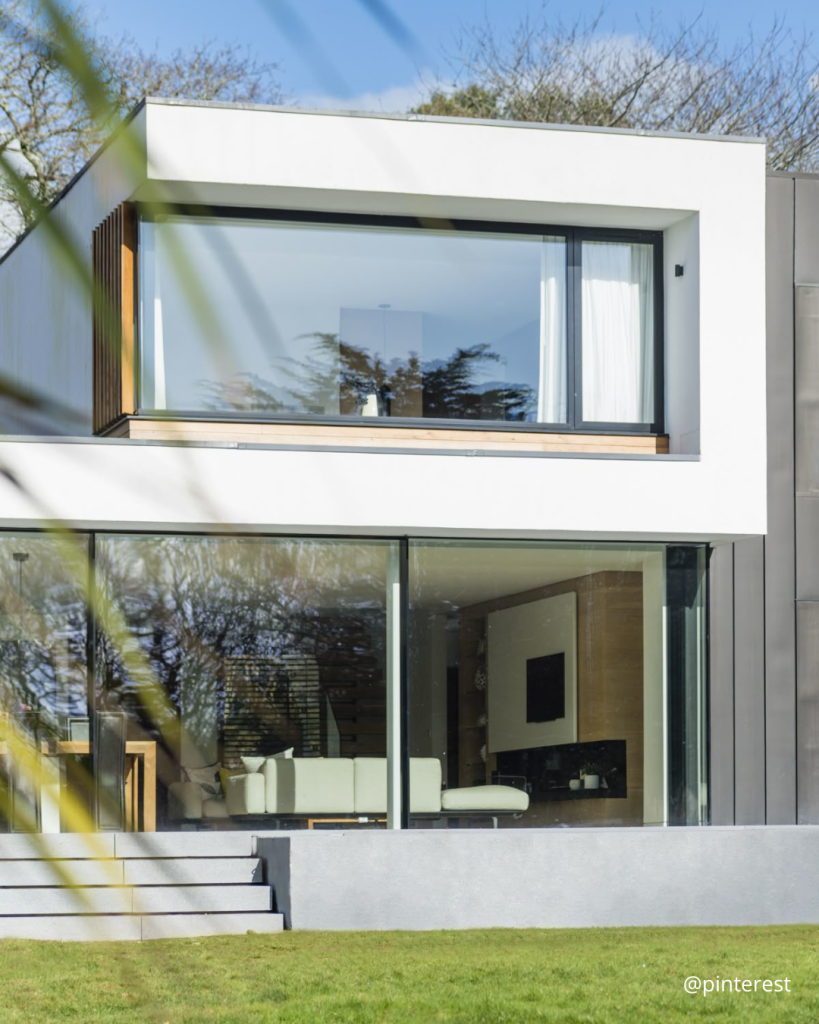
Dans le cadre d’un CCMI, le projet est davantage construit autour des attentes du futur propriétaire. Le choix du terrain, la forme de la maison, son implantation, son style architectural, ses surfaces et de nombreuses prestations peuvent être étudiés en fonction du projet.
Cela ne signifie pas qu’une maison en VEFA ne peut faire l’objet d’aucune personnalisation. Des options et des modifications peuvent parfois être proposées par le promoteur, notamment avant une certaine étape du chantier. Toutefois, les possibilités restent généralement plus encadrées que dans un projet de construction individuelle.
La personnalisation : un avantage du CCMI
Pour les futurs propriétaires qui souhaitent une maison véritablement adaptée à leurs envies, le CCMI présente un avantage important : la possibilité de travailler sur un projet plus personnalisé.
• Architecture contemporaine ou traditionnelle,
• Maison de plain-pied ou à étage,
• Grandes ouvertures,
• Choix de certaines finitions,
• Implantation sur le terrain…
Le projet peut être pensé en tenant compte des contraintes de la parcelle et des préférences du propriétaire.
En VEFA, l’acheteur doit davantage s’adapter au programme proposé. Il choisit son logement parmi les lots disponibles et peut parfois sélectionner certaines prestations ou options, mais il ne conçoit pas intégralement le bâtiment.
Si la personnalisation est une priorité, le CCMI est donc généralement plus adapté.
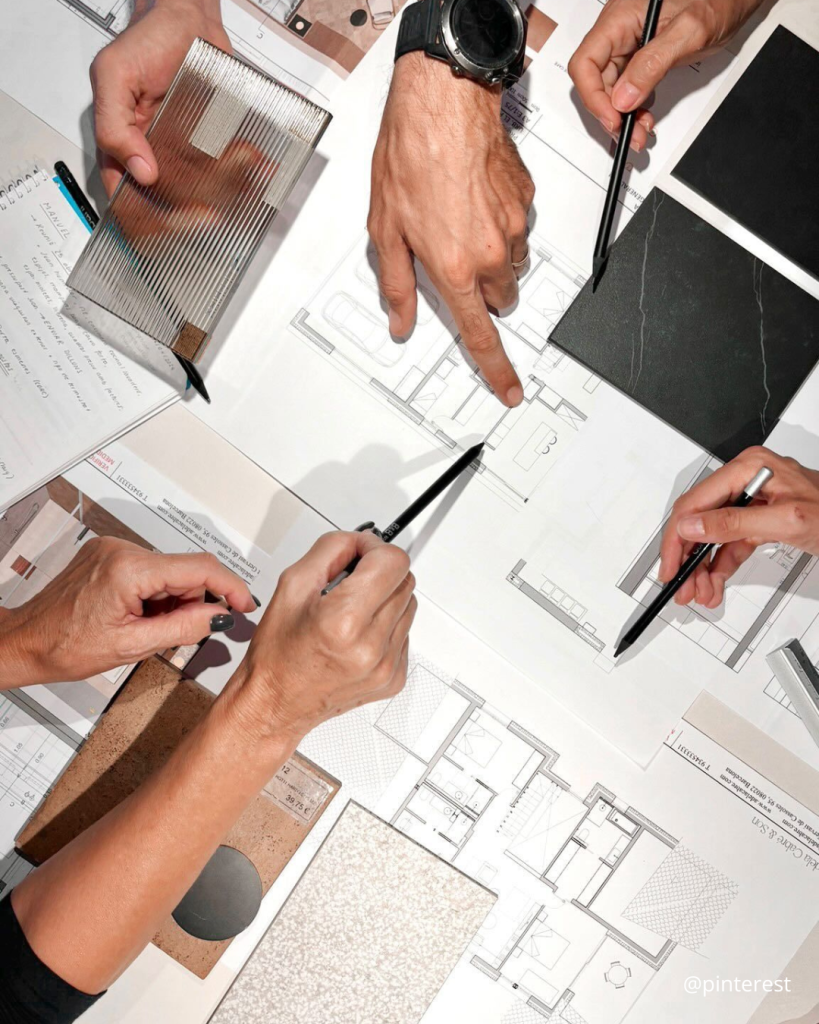
Quel contrat offre le plus de sécurité ?
VEFA et CCMI bénéficient tous deux d’un cadre juridique protecteur pour l’acquéreur ou le maître d’ouvrage, mais les mécanismes ne sont pas exactement les mêmes.
Le CCMI est particulièrement encadré par la réglementation. Lorsqu’il est conclu avec fourniture de plan, il prévoit notamment un prix convenu, des conditions précises de paiement et une garantie de livraison à prix et délais convenus. Cette dernière constitue un élément important de sécurité pour le particulier : en cas de défaillance du constructeur, les conditions prévues par la garantie permettent d’assurer l’achèvement de la maison dans le cadre légal applicable.
La VEFA prévoit également plusieurs garanties destinées à protéger l’acquéreur, notamment la garantie financière d’achèvement et les garanties liées à la construction après la livraison.
Dans les deux cas, il reste essentiel de lire attentivement le contrat, la notice descriptive et les différentes garanties avant de s’engager.
VEFA ou CCMI : attention au budget
Le budget ne se compare pas uniquement au prix affiché.
En VEFA, le prix du logement est généralement défini dès la signature, avec les prestations prévues dans le contrat. Il faut toutefois prendre en compte les éventuels frais annexes, comme les frais de notaire, le financement ou certaines options.
Avec un CCMI, le budget doit intégrer non seulement le coût de la construction, mais également le terrain et les dépenses qui ne sont pas nécessairement comprises dans le contrat :
• Frais de notaire liés au terrain,
• raccordements éventuels,
• aménagements extérieurs,
• taxe d’aménagement
• ou encore certains travaux restant à la charge du propriétaire.
Le CCMI permet toutefois de disposer d’un cadre particulièrement clair sur le prix convenu de la construction, à condition de bien vérifier ce qui est inclus ou non dans le contrat.
Délais : construction individuelle ou programme immobilier ?
Le calendrier constitue également un critère à prendre en compte.
En VEFA, le promoteur annonce une période prévisionnelle de livraison. L’acquéreur doit cependant accepter que la date de remise des clés puisse évoluer dans les conditions prévues au contrat, notamment en cas de circonstances légitimes de prolongation.
En CCMI, le contrat prévoit un délai de livraison de la maison ainsi que les conditions applicables en cas de retard. Le constructeur est notamment tenu par les dispositions du contrat concernant le délai convenu et les éventuelles pénalités de retard.
Dans les deux situations, il est donc préférable de ne pas organiser trop tôt son déménagement ou la vente d’un logement existant sur la seule base d’une estimation informelle du calendrier.
Choisir la VEFA si l’on recherche la simplicité ?
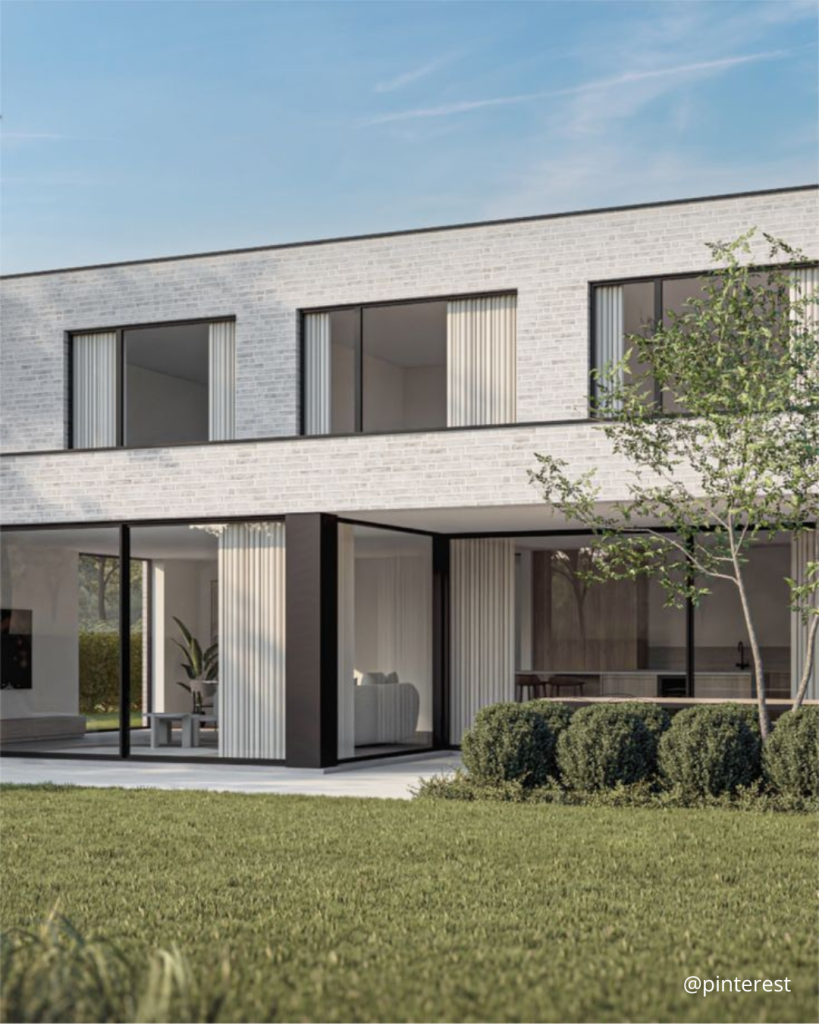
La VEFA peut être particulièrement intéressante pour les personnes qui souhaitent acheter un logement neuf sans avoir à gérer directement la recherche d’un terrain et la conception complète d’une maison.
Le programme est déjà défini, le logement est sélectionné sur plan et le promoteur coordonne la construction. Pour un acquéreur qui souhaite avant tout acheter un logement neuf dans un secteur donné, avec un projet déjà structuré, cette solution peut être pratique.
Elle peut également être adaptée à ceux qui recherchent un appartement ou une maison dans un programme immobilier comprenant plusieurs logements.
Choisir le CCMI pour construire une maison sur mesure ?
Le CCMI s’adresse davantage à ceux qui souhaitent faire construire leur propre maison et participer à la définition du projet.
C’est notamment le cas lorsque l’on dispose déjà d’un terrain ou que l’on souhaite rechercher une parcelle en fonction de son projet architectural. Le futur propriétaire peut alors réfléchir à l’implantation de la maison, à son architecture, à ses dimensions et à ses prestations avec le constructeur.
Cette solution demande généralement davantage de décisions en amont, mais elle offre aussi une plus grande liberté.
VEFA ou CCMI : comment faire son choix ?
Il n’existe pas de contrat universellement meilleur que l’autre. Le bon choix dépend surtout du projet immobilier et du niveau de personnalisation recherché.
La VEFA peut être privilégiée si vous souhaitez :
- acheter un logement neuf dans un programme déjà conçu ;
- bénéficier d’un projet immobilier déjà défini ;
- limiter les décisions liées à la conception et au suivi d’une maison individuelle ;
- choisir parmi différents logements et prestations proposés par un promoteur.
Le CCMI peut être plus adapté si vous souhaitez :
- faire construire une maison individuelle ;
- personnaliser davantage votre projet ;
- choisir votre terrain et l’implantation de votre maison ;
- bénéficier d’un contrat spécifiquement encadré pour la construction d’une maison individuelle ;
- définir votre projet architectural avec un constructeur.
VEFA et CCMI ne répondent finalement pas au même besoin. La VEFA correspond davantage à l’achat d’un logement neuf déjà pensé dans le cadre d’un programme immobilier, tandis que le CCMI s’inscrit dans une démarche de construction d’une maison individuelle.
Pour un projet de maison personnalisée, le CCMI offre donc généralement davantage de liberté et un cadre contractuel particulièrement adapté à la construction individuelle. À l’inverse, la VEFA peut être une solution intéressante lorsque l’on recherche un logement neuf dans un programme existant, avec une conception déjà définie.
Avant de signer, l’essentiel reste de comparer précisément les prestations, le prix, les délais, les garanties et les éléments qui restent à la charge de l’acquéreur. Un contrat bien compris dès le départ permet d’aborder son projet immobilier avec davantage de visibilité et de sérénité.
 French